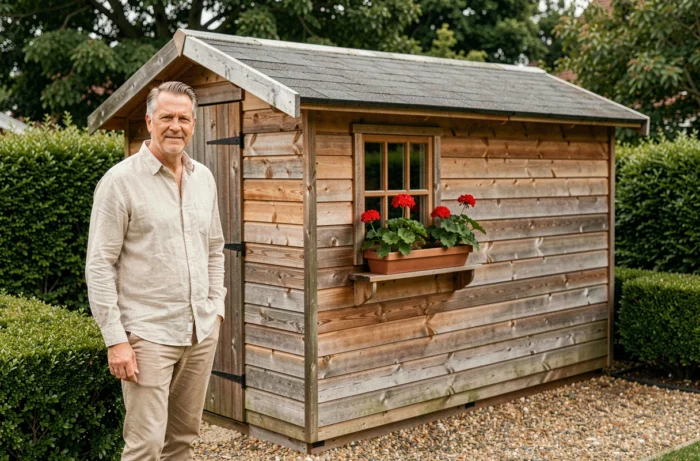
Un cobertizo de jardín puede desencadenar hasta tres trámites administrativos distintos, en momentos diferentes y ante interlocutores separados. Confundir estas obligaciones es arriesgarse a un ajuste fiscal, a una infracción del código de urbanismo, o a ambos simultáneamente. Aquí detallamos lo que cada procedimiento abarca concretamente y cómo se articulan.
Tres trámites distintos para un mismo cobertizo de jardín
La confusión más frecuente consiste en creer que una sola formalidad cubre todas las obligaciones. En la práctica, urbanismo, fiscalidad inmobiliaria y tasa de urbanización pertenecen a circuitos separados. La presentación de una declaración previa en el ayuntamiento no equivale a una declaración fiscal ante los servicios de impuestos, y el pago de la tasa de urbanización no exime de informar sobre la construcción en la declaración de ocupación de bienes inmuebles.
La cronología típica se descompone así:
- Antes de la construcción: presentación de una declaración previa de obras o de un permiso de construcción en el ayuntamiento, según la superficie de planta y la ocupación del suelo del cobertizo.
- Dentro de los 90 días siguientes a la finalización: presentación del formulario de declaración ante el centro de impuestos inmobiliarios para actualizar el valor locativo catastral del bien.
- Tras la instrucción del expediente de urbanismo: posible emisión de la tasa de urbanización por la dirección departamental de territorios, con uno o dos títulos de percepción según el monto.
Cada etapa genera sus propias consecuencias en caso de omisión. Un propietario que ha obtenido correctamente su autorización de urbanismo pero ha olvidado la declaración fiscal verá su cobertizo ausente del cálculo de la tasa inmobiliaria, lo que constituye una irregularidad aprovechable durante un control.
Para profundizar en las interacciones entre estas obligaciones, la página dedicada a la declaración fiscal del cobertizo de jardín detalla los casos en los que uno de estos trámites desencadena automáticamente el otro.
Declaración de urbanismo en el ayuntamiento: umbrales y trampas comunes
El código de urbanismo establece umbrales de superficie que determinan el tipo de autorización requerida. Por debajo de cierta ocupación del suelo y superficie de planta, no se exige ninguna formalidad de urbanismo. Más allá, una declaración previa de obras es suficiente en la mayoría de los casos. El permiso de construcción solo es obligatorio para los cobertizos más voluminosos.
La trampa más frecuente se refiere a los cobertizos adosados a la casa. Cuando el cobertizo está unido al edificio principal, se trata jurídicamente como una extensión. En los municipios con un PLU, el umbral que desencadena el permiso de construcción puede ser elevado en comparación con una construcción independiente.
Zonas protegidas y reglas locales
En sectores protegidos, perímetros de monumentos históricos o sitios clasificados, los umbrales de exención se reducen. Un cobertizo que no requeriría ninguna formalidad en una zona ordinaria puede exigir una declaración previa en una zona protegida. Recomendamos consultar sistemáticamente el PLU o el mapa comunal antes de cualquier compra, incluso para un cobertizo de pequeño tamaño.
El incumplimiento de estas reglas expone a un acta de infracción levantada por el municipio, independientemente de cualquier cuestión fiscal. La multa penal por construcción sin autorización puede ser significativa, y el ayuntamiento puede exigir la regularización o la demolición.
Tasa de urbanización: cálculo y exenciones posibles
La tasa de urbanización es debida por toda construcción que crea superficie de planta cerrada y cubierta más allá del umbral mínimo de superficie. Se calcula sobre un valor fijo por metro cuadrado, revisado cada año, al que se aplican las tasas votadas por el municipio y el departamento.
Varias situaciones permiten eludirla legalmente:
- El cobertizo permanece por debajo del umbral de superficie mínima que desencadena la tasa.
- La altura del techo es insuficiente para que la superficie sea considerada como cerrada y cubierta a efectos fiscales.
- El municipio ha deliberado para eximir las construcciones anexas hasta un cierto umbral de superficie.
- El cobertizo reemplaza a una construcción destruida por siniestro dentro de un plazo reglamentario.
El punto de atención se refiere a las estructuras desmontables. Un cobertizo sin cimientos, instalado menos de tres meses al año, escapa en principio a la tasa de urbanización y a la autorización de urbanismo. Este plazo se reduce a 15 días en zona protegida. Más allá, la estructura se asimila a una construcción permanente.
Tasa de urbanización y tasa inmobiliaria: dos lógicas diferentes
La tasa de urbanización es un cobro único (o fraccionado en dos pagos), percibido en el momento de la construcción. La tasa inmobiliaria, en cambio, es anual y depende del valor locativo catastral del bien. Un cobertizo de jardín que aumenta este valor locativo puede incrementar la tasa inmobiliaria cada año, incluso si la tasa de urbanización ya ha sido pagada.
Observamos que esta distinción escapa a muchos propietarios. El hecho de haber pagado la tasa de urbanización no cierra el aspecto fiscal: queda por verificar que la declaración inmobiliaria se ha realizado correctamente para evitar un ajuste posterior por parte de la administración.
Control fiscal y regularización de un cobertizo no declarado
Los servicios fiscales disponen ahora de herramientas de detección por imágenes aéreas, combinadas con algoritmos de análisis. El cruce entre los datos catastrales y las vistas satelitales permite identificar construcciones no declaradas, incluidos cobertizos de tamaño modesto.
Si su cobertizo ya existe sin haber cumplido con las formalidades requeridas, la regularización pasa por la presentación retroactiva del expediente de urbanismo en el ayuntamiento y de la declaración inmobiliaria ante los impuestos. El ayuntamiento examina la conformidad con el PLU vigente en el momento de la solicitud, no en el momento de la construcción. Un cobertizo que antes era conforme puede encontrarse en infracción si las reglas locales han evolucionado.
En el aspecto fiscal, la administración puede reclamar las tasas inmobiliarias faltantes de varios años atrás. La tasa de urbanización, en cambio, prescribe después de algunos años si nunca ha sido emitida, pero esta prescripción no cubre la infracción de urbanismo que, por su parte, sigue un régimen distinto.
El punto a recordar: regularizar espontáneamente es menos costoso que esperar un control. El ayuntamiento tiene un poder de policía de urbanismo independiente de la fiscalidad, y ambas administraciones pueden actuar en paralelo sin coordinarse.