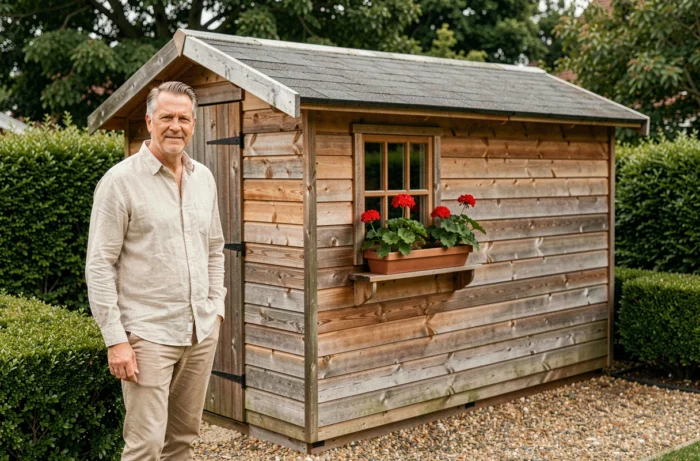
Un riparo da giardino può attivare fino a tre procedure amministrative distinte, in momenti diversi e presso interlocutori separati. Confondere questi obblighi significa rischiare un accertamento fiscale, un’infrazione al codice dell’urbanistica, o entrambi simultaneamente. Qui di seguito dettagliamo cosa comporta concretamente ciascuna procedura e come si articolano.
Tre procedure distinte per un unico riparo da giardino
La confusione più frequente consiste nel credere che una sola formalità copra tutti gli obblighi. In pratica, urbanistica, tassazione patrimoniale e tassa di urbanizzazione rientrano in circuiti separati. La presentazione di una dichiarazione preliminare al comune non equivale a una dichiarazione fiscale presso i servizi fiscali, e il pagamento della tassa di urbanizzazione non esonera dall’obbligo di segnalare la costruzione nella dichiarazione di occupazione dei beni immobili.
La cronologia tipica si suddivide così:
- Prima della costruzione: presentazione di una dichiarazione preliminare di lavori o di un permesso di costruire al comune, a seconda della superficie utile e dell’impronta a terra del riparo.
- Entro 90 giorni dal completamento: presentazione del modulo di dichiarazione presso il centro delle imposte patrimoniali per l’aggiornamento del valore locativo catastale del bene.
- Dopo l’istruttoria del fascicolo urbanistico: eventuale emissione della tassa di urbanizzazione da parte della direzione dipartimentale dei territori, con uno o due titoli di riscossione a seconda dell’importo.
Ogni fase genera le proprie conseguenze in caso di omissione. Un proprietario che ha ottenuto correttamente la propria autorizzazione urbanistica ma ha dimenticato la dichiarazione fiscale vedrà il proprio riparo escluso dal calcolo della tassa patrimoniale, il che costituisce un’irregolarità sfruttabile durante un controllo.
Per approfondire le interazioni tra questi obblighi, la pagina dedicata alla dichiarazione fiscale riparo da giardino dettaglia i casi in cui una di queste procedure comporta automaticamente l’altra.
Dichiarazione urbanistica al comune: soglie e trappole comuni
Il codice dell’urbanistica stabilisce soglie di superficie che determinano il tipo di autorizzazione richiesta. Al di sotto di una certa impronta a terra e superficie utile, non è richiesta alcuna formalità urbanistica. Oltre, una dichiarazione preliminare di lavori è sufficiente nella maggior parte dei casi. Il permesso di costruire è necessario solo per i ripari più voluminosi.
La trappola più frequente riguarda i ripari addossati alla casa. Quando il riparo è attaccato all’edificio principale, viene trattato giuridicamente come un’estensione. Nei comuni dotati di un PLU, la soglia che attiva il permesso di costruire può quindi essere elevata rispetto a una costruzione indipendente.
Aree protette e regole locali
In zona salvaguardata, perimetro di monumento storico o sito classificato, le soglie di esenzione sono abbassate. Un capanno che non richiederebbe alcuna formalità in zona ordinaria può richiedere una dichiarazione preliminare in zona protetta. Raccomandiamo di consultare sistematicamente il PLU o la mappa comunale prima di qualsiasi acquisto, anche per un riparo di piccole dimensioni.
Il mancato rispetto di queste regole espone a un verbale di infrazione redatto dal comune, indipendentemente da qualsiasi questione fiscale. La multa penale per costruzione senza autorizzazione può essere significativa, e il comune può richiedere la messa in conformità o la demolizione.
Tassa di urbanizzazione: calcolo ed esenzioni possibili
La tassa di urbanizzazione è dovuta per ogni costruzione che crea superficie utile chiusa e coperta oltre la soglia minima di superficie. Essa è calcolata su un valore forfettario al metro quadrato, revisionato ogni anno, al quale si applicano le aliquote votate dal comune e dal dipartimento.
Esistono diverse situazioni che consentono di evitarla legalmente:
- Il riparo rimane al di sotto della soglia minima di superficie che attiva la tassa.
- L’altezza sotto il soffitto è insufficiente affinché la superficie sia considerata chiusa e coperta ai fini fiscali.
- Il comune ha deliberato per esentare le costruzioni accessorie fino a una certa soglia di superficie.
- Il riparo sostituisce una costruzione distrutta da sinistro entro un termine regolamentare.
Il punto di attenzione riguarda le strutture smontabili. Un riparo senza fondazione, installato per meno di tre mesi all’anno, sfugge in linea di principio alla tassa di urbanizzazione e all’autorizzazione urbanistica. Questo termine scende a 15 giorni in zona protetta. Oltre, la struttura è assimilata a una costruzione permanente.
Tassa di urbanizzazione e tassa patrimoniale: due logiche diverse
La tassa di urbanizzazione è un prelievo unico (o frazionato in due versamenti), riscosso in occasione della costruzione. La tassa patrimoniale, invece, è annuale e dipende dal valore locativo catastale del bene. Un riparo da giardino che aumenta questo valore locativo può aumentare la tassa patrimoniale ogni anno, anche se la tassa di urbanizzazione è già stata pagata.
Osserviamo che questa distinzione sfugge a molti proprietari. Il fatto di aver pagato la tassa di urbanizzazione non chiude il capitolo fiscale: resta da verificare che la dichiarazione patrimoniale sia stata effettivamente effettuata per evitare un recupero successivo da parte dell’amministrazione.
Controllo fiscale e regolarizzazione di un riparo non dichiarato
I servizi fiscali dispongono ora di strumenti di rilevamento tramite immagini aeree, abbinati ad algoritmi di analisi. Il incrocio tra i dati catastali e le immagini satellitari consente di identificare le costruzioni non dichiarate, compresi i ripari di dimensioni modeste.
Se il tuo riparo esiste già senza aver effettuato le formalità richieste, la regolarizzazione passa attraverso la presentazione retroattiva del fascicolo urbanistico al comune e della dichiarazione patrimoniale alle imposte. Il comune esamina la conformità al PLU vigente al momento della richiesta, non al momento della costruzione. Un riparo un tempo conforme può quindi trovarsi in infrazione se le regole locali sono cambiate.
Dal punto di vista fiscale, l’amministrazione può richiedere le tasse patrimoniali mancanti su diversi anni passati. La tassa di urbanizzazione, invece, è prescritta dopo alcuni anni se non è mai stata emessa, ma questa prescrizione non copre l’infrazione urbanistica che, essa, segue un regime distinto.
Il punto da ricordare: regolarizzare spontaneamente è meno costoso che aspettare un controllo. Il comune dispone di un potere di polizia urbanistica indipendente dal fisco, e le due amministrazioni possono agire in parallelo senza coordinarsi.