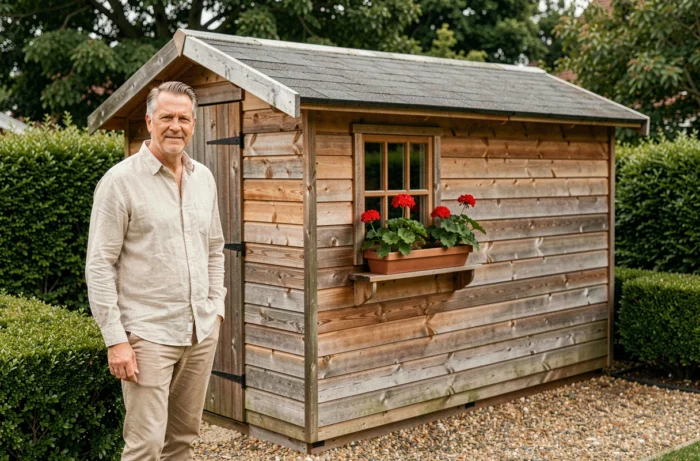
Um abrigo de jardim pode desencadear até três procedimentos administrativos distintos, em momentos diferentes e junto a interlocutores separados. Confundir essas obrigações é arriscar um ajuste fiscal, uma infração ao código de urbanismo, ou ambos simultaneamente. Aqui detalhamos o que cada procedimento abrange concretamente e como eles se articulam.
Três procedimentos distintos para um mesmo abrigo de jardim
A confusão mais frequente consiste em acreditar que uma única formalidade cobre todas as obrigações. Na prática, urbanismo, tributação imobiliária e taxa de urbanização pertencem a circuitos separados. O depósito de uma declaração prévia na prefeitura não equivale a uma declaração fiscal junto aos serviços de impostos, e o pagamento da taxa de urbanização não dispensa a necessidade de informar a construção na declaração de ocupação de bens imóveis.
A cronologia típica se desdobra assim:
- Antes da construção: depósito de uma declaração prévia de obras ou de um pedido de licença de construção na prefeitura, dependendo da área construída e da área ocupada pelo abrigo.
- Nos 90 dias seguintes à conclusão: depósito do formulário de declaração junto ao centro de impostos para atualização do valor locativo cadastral do imóvel.
- Após a instrução do processo de urbanismo: eventual emissão da taxa de urbanização pela direção departamental dos territórios, com um ou dois títulos de cobrança dependendo do valor.
Cada etapa gera suas próprias consequências em caso de omissão. Um proprietário que obteve corretamente sua autorização de urbanismo, mas esqueceu a declaração fiscal, verá seu abrigo ausente do cálculo da taxa imobiliária, o que constitui uma irregularidade passível de exploração durante uma fiscalização.
Para aprofundar as interações entre essas obrigações, a página dedicada à declaração fiscal do abrigo de jardim detalha os casos em que um desses procedimentos automaticamente implica o outro.
Declaração de urbanismo na prefeitura: limites e armadilhas comuns
O código de urbanismo estabelece limites de área que determinam o tipo de autorização exigida. Abaixo de uma certa área ocupada e área construída, nenhuma formalidade de urbanismo é exigida. Acima disso, uma declaração prévia de obras é suficiente na maioria dos casos. A licença de construção só é exigida para os abrigos mais volumosos.
A armadilha mais frequente diz respeito aos abrigos encostados à casa. Quando o abrigo está colado ao edifício principal, é juridicamente tratado como uma extensão. Nas comunas com um PLU, o limite que desencadeia a licença de construção pode ser elevado em relação a uma construção independente.
Zonas protegidas e regras locais
Em setor protegido, perímetro de monumento histórico ou área classificada, os limites de isenção são reduzidos. Um cabana que não exigiria nenhuma formalidade em uma zona comum pode exigir uma declaração prévia em uma zona protegida. Recomendamos consultar sistematicamente o PLU ou o mapa municipal antes de qualquer compra, incluindo para um abrigo de pequeno porte.
A não conformidade com essas regras expõe a um auto de infração elaborado pela comuna, independentemente de qualquer questão fiscal. A multa penal por construção sem autorização pode ser significativa, e a prefeitura pode exigir a regularização ou a demolição.
Taxa de urbanização: cálculo e isenções possíveis
A taxa de urbanização é devida por toda construção que cria área construída fechada e coberta além do limite mínimo de área. Ela é calculada com base em um valor fixo por metro quadrado, revisado anualmente, ao qual se aplicam as taxas votadas pela comuna e pelo departamento.
Várias situações permitem escapar legalmente dessa taxa:
- O abrigo permanece abaixo do limite de área mínima que desencadeia a taxa.
- A altura do teto é insuficiente para que a área seja considerada fechada e coberta em termos fiscais.
- A comuna deliberou para isentar as construções anexas até um certo limite de área.
- O abrigo substitui uma construção destruída por sinistro dentro de um prazo regulamentar.
O ponto de atenção diz respeito às estruturas desmontáveis. Um abrigo sem fundação, instalado por menos de três meses por ano, escapa em princípio à taxa de urbanização e à autorização de urbanismo. Esse prazo cai para 15 dias em zona protegida. Além disso, a estrutura é assimilada a uma construção permanente.
Taxa de urbanização e taxa imobiliária: duas lógicas diferentes
A taxa de urbanização é uma cobrança única (ou fracionada em dois pagamentos), cobrada no momento da construção. A taxa imobiliária, por sua vez, é anual e depende do valor locativo cadastral do imóvel. Um abrigo de jardim que aumenta esse valor locativo pode aumentar a taxa imobiliária a cada ano, mesmo que a taxa de urbanização já tenha sido paga.
Observamos que essa distinção escapa a muitos proprietários. O fato de ter pago a taxa de urbanização não encerra a questão fiscal: ainda é necessário verificar se a declaração imobiliária foi devidamente realizada para evitar um ajuste posterior pela administração.
Controle fiscal e regularização de um abrigo não declarado
Os serviços fiscais agora dispõem de ferramentas de detecção por imagem aérea, combinadas com algoritmos de análise. O cruzamento entre os dados cadastrais e as imagens de satélite permite identificar construções não declaradas, incluindo abrigos de tamanho modesto.
Se o seu abrigo já existe sem ter passado pelas formalidades exigidas, a regularização passa pelo depósito retroativo do processo de urbanismo na prefeitura e da declaração imobiliária aos impostos. A prefeitura examina a conformidade com o PLU vigente no momento do pedido, não no momento da construção. Um abrigo que antes era conforme pode, portanto, se tornar uma infração se as regras locais mudaram.
No que diz respeito à questão fiscal, a administração pode exigir as taxas imobiliárias em falta de vários anos para trás. A taxa de urbanização, por outro lado, prescreve após alguns anos se nunca foi emitida, mas essa prescrição não cobre a infração de urbanismo que, por sua vez, segue um regime distinto.
O ponto a ser lembrado: regularizar espontaneamente é menos custoso do que esperar um controle. A prefeitura possui um poder de polícia de urbanismo independente do fisco, e as duas administrações podem agir em paralelo sem se coordenar.